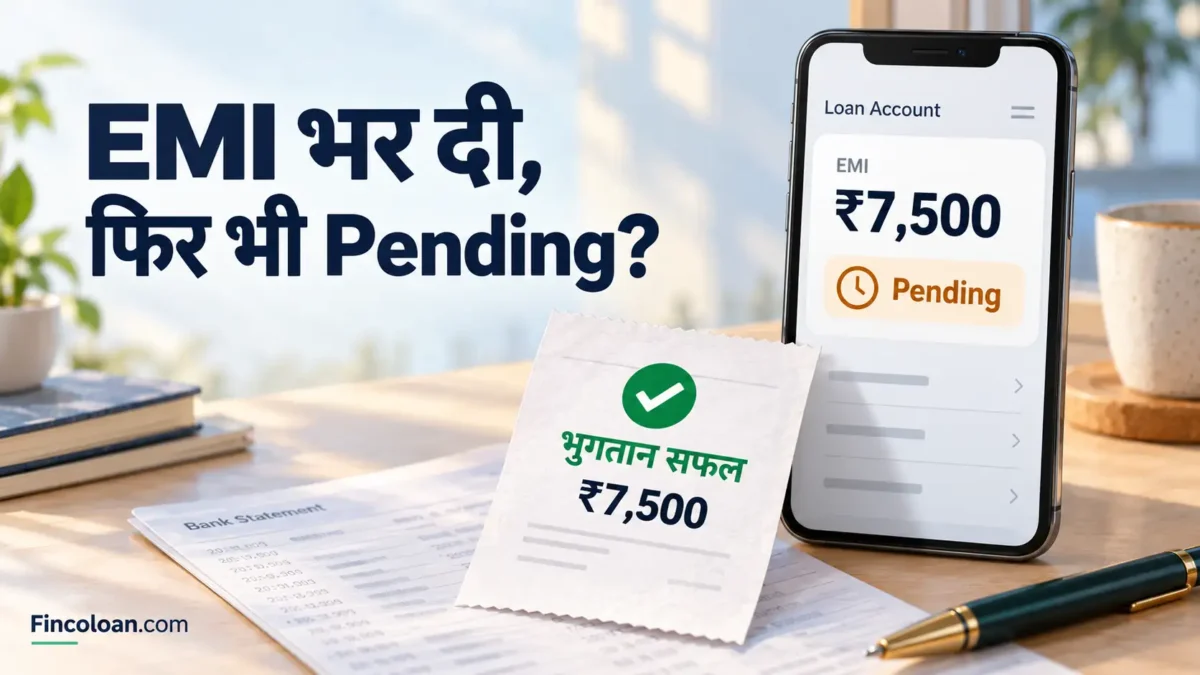
EMI जमा करने के बाद भी ऐप में भुगतान बाकी दिख रहा है तो रसीद, बैंक खाते और लोन खाते का विवरण मिलाएँ। वजह रिकॉर्ड अपडेट होने में देरी, गलत लोन नंबर, अधूरा भुगतान या पुराना बकाया हो सकती है।
केवल ऐप का स्टेटस देखकर दोबारा पूरी EMI न भेजें। पहले किए गए भुगतान का पता लगवाएँ और पूछें कि अब वास्तव में कितनी रकम देनी बाकी है।
Pending और Overdue में क्या अंतर है?
- Pending: भुगतान की प्रक्रिया या पुष्टि बाकी है। यह संदेश भुगतान वाले ऐप में है या लोन वाले ऐप में, इसे भी देखें।
- Overdue: रिकॉर्ड में देय तारीख बीतने के बाद रकम बाकी है। यह किस्त या कोई शुल्क हो सकता है।
दोनों संदेशों को एक जैसा न मानें। देरी के अलग चरण समझने के लिए EMI लेट होने पर ओवरड्यू और डिफॉल्ट में अंतर पढ़ सकते हैं।
भुगतान की जाँच इन चार कदमों से करें
1. रसीद में भुगतान की अंतिम स्थिति देखें
भुगतान वाले ऐप या बैंक में स्थिति देखें: सफल, लंबित या असफल। रकम कटने के बाद वापस तो नहीं आई? रसीद में रकम, तारीख, पैसा पाने वाली संस्था और लेन-देन नंबर जाँचें। UTR या संदर्भ संख्या लेन-देन की पहचान का नंबर है; इसे सुरक्षित रखें।
2. लोन नंबर और देय रकम मिलाएँ
रसीद का लोन नंबर अपने लोन विवरण से मिलाएँ। फिर देखें कि आपने पूरी देय रकम भरी थी या केवल मासिक EMI। पुराना बकाया या शुल्क दिखे तो उसका अलग हिसाब माँगें।
3. लोन खाते में भुगतान की एंट्री देखें
संस्था के आधिकारिक ऐप, वेबसाइट या शाखा से ताजा लोन विवरण लें। उसमें देखें कि भुगतान आया है या नहीं, किस तारीख से माना गया है और किस किस्त या बकाया में जोड़ा गया है।
| जाँच में क्या मिला? | अगला कदम |
|---|---|
| बैंक से पैसा कटा, लेकिन भुगतान लंबित या असफल है | बैंक या भुगतान सेवा से लेन-देन की अंतिम स्थिति और रकम वापसी की जानकारी लें। |
| भुगतान सफल है, लेकिन लोन खाते में नहीं दिख रहा | रसीद और लेन-देन नंबर देकर संस्था से भुगतान खोजने को कहें। |
| रसीद में दूसरा लोन नंबर है | तुरंत संस्था को बताएँ और रकम सही खाते में जोड़ने की प्रक्रिया पूछें। |
| भुगतान दर्ज है, फिर भी कुछ बकाया है | किस्त, पुराने बकाया और शुल्क का अलग विवरण माँगें। |
| लोन विवरण में उस किस्त का बकाया शून्य है, ऐप में Overdue है | दोनों के प्रमाण भेजकर ऐप की स्थिति सुधारने को कहें। |
4. अपनी संस्था का अपडेट होने का समय पूछें
हर संस्था और माध्यम का समय अलग हो सकता है। DMI Finance अपने भुगतान रिकॉर्ड के लिए तीन कार्यदिवस बताता है। ICICI Bank अपने BBPS माध्यम से हुए भुगतान के लिए अगले दिन अपडेट होने की जानकारी देता है। इन्हें सभी लोन का साझा नियम न मानें।
रिकॉर्ड अपडेट होने का समय, EMI देर से भरने की छूट नहीं है। देय तारीख बीत गई हो, गलत शुल्क दिखे या भुगतान गलत खाते में गया हो तो केवल इंतजार करने के बजाय तुरंत शिकायत दर्ज करें।
उदाहरण: भुगतान सफल है, लेकिन लोन खाते में नहीं दिखा
मान लें ₹7,500 की EMI की देय तारीख 10 है। आपने 9 तारीख को सफल भुगतान किया। 11 तारीख को ₹7,500 Overdue दिख रहा है, लेकिन लोन विवरण में भुगतान नहीं है। यह काल्पनिक उदाहरण है।
ऐसे में रसीद, कटौती का प्रमाण और सही लोन नंबर भेजें। संस्था से भुगतान खोजने, सही तारीख से दर्ज करने और बची हुई देय रकम बताने को कहें।
शिकायत में क्या लिखें?
विषय: EMI भुगतान दर्ज न होने और गलत बकाया की जाँच का अनुरोध
मेरे लोन खाते की EMI की देय तारीख है। मैंने तारीख को माध्यम से ₹ जमा किए हैं। लेन-देन नंबर है और रसीद में स्थिति दिख रही है।
फिर भी ₹ Pending/Overdue दिख रहा है। कृपया भुगतान खोजकर बताएँ कि रकम किस खाते में, किस मद में और किस तारीख से दर्ज हुई है।
गलत बकाया, शुल्क या क्रेडिट ब्यूरो को भेजी गलत जानकारी सुधारें। वर्तमान देय रकम और अगली EMI की लिखित पुष्टि दें।
बैंक विवरण, रसीद और बकाया का स्क्रीनशॉट संलग्न हैं। शिकायत संख्या और समाधान की अपेक्षित तारीख दें।
नाम: पंजीकृत मोबाइल नंबर:
शिकायत संस्था के आधिकारिक माध्यम से भेजें। बैंक से पैसा कटने के बावजूद संस्था को न मिला हो तो बैंक में भी भुगतान की जाँच का अनुरोध दर्ज करें। OTP, PIN या पासवर्ड किसी को न दें।
क्या इससे CIBIL स्कोर पर असर होगा?
ऐप में Overdue दिखने का मतलब यह जरूरी नहीं कि वही जानकारी CIBIL को भी भेजी गई हो। क्रेडिट रिपोर्ट अलग से जाँचें।
रिपोर्ट में गलत देरी या बकाया हो तो संस्था को प्रमाण भेजें और संबंधित क्रेडिट ब्यूरो में सुधार की शिकायत करें। CIBIL संस्था से जानकारी की जाँच करवाता है। रिपोर्ट समझने के लिए सिबिल स्कोर और क्रेडिट रिकॉर्ड की गाइड देखें।
शिकायत हल न हो तो क्या करें?
शिकायत संख्या के साथ संस्था के शिकायत अधिकारी को लिखें। संस्था RBI की लोकपाल योजना में आती हो तो असंतोषजनक जवाब मिलने पर CMS पोर्टल से शिकायत की जा सकती है।
जवाब न मिलने पर सामान्यतः 30 दिन की अवधि लागू होती है। RBI, NPCI या कार्ड नेटवर्क की लागू समय-सीमा इससे अधिक हो तो वही देखी जाती है। पात्रता और शिकायत की समय-सीमा नीचे दिए RBI स्रोत से जाँचें। इस अवधि का मतलब EMI रोकने या बैंक को शिकायत देने के लिए 30 दिन इंतजार करना नहीं है।
समाधान मिलने पर नया लोन विवरण लें। भुगतान की सही तारीख, बाकी देय रकम और गलत शुल्क का सुधार जाँचें। केवल “शिकायत बंद हो गई” का संदेश पर्याप्त नहीं है।
अस्वीकरण: यह सामान्य जानकारी है। भुगतान दर्ज होने का समय, शुल्क और शिकायत की प्रक्रिया संस्था, भुगतान माध्यम तथा लोन की शर्तों के अनुसार अलग हो सकती है। अपने मामले की लिखित पुष्टि संबंधित संस्था से लें।