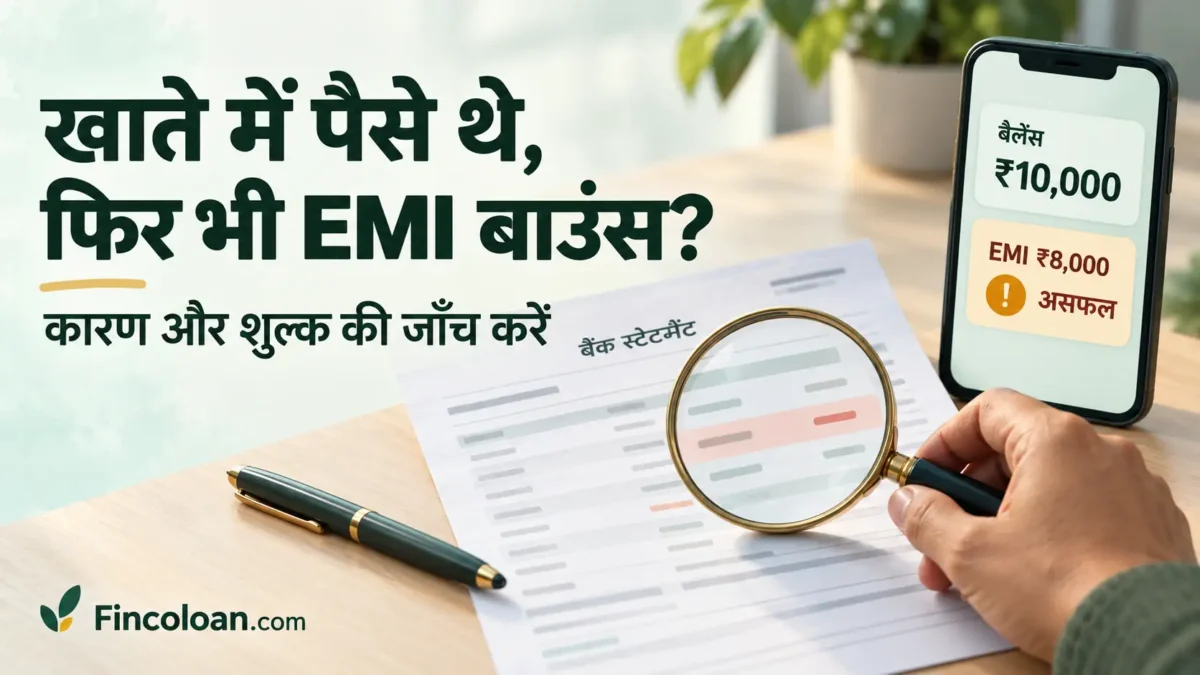
खाते में रकम होने के बावजूद EMI बाउंस होने का संदेश आए तो बैंक से कटौती के प्रयास का समय और असफल होने का कारण पूछें। केवल अभी का बैलेंस देखकर वजह तय नहीं की जा सकती। पैसे बाद में आए हों, कुछ रकम इस्तेमाल के लिए उपलब्ध न हो या ऑटो-डेबिट की अनुमति में समस्या हो सकती है।
दो काम साथ करें: असफल कटौती की वजह जाँचें और जो किस्त वास्तव में बाकी है, उसे चुकाने का सही तरीका संस्था से लें। शिकायत दर्ज होने से EMI की देय तारीख अपने-आप आगे नहीं बढ़ती।
पहले बैंक से ये चार जानकारी लें
- कटौती का प्रयास: किस तारीख और समय पर, कितनी रकम काटने की कोशिश हुई?
- उपलब्ध बैलेंस: उस समय भुगतान के लिए कितनी रकम इस्तेमाल की जा सकती थी?
- जुड़ा हुआ खाता: कोशिश उसी बैंक खाते से हुई जिसमें आपने पैसे रखे थे?
- असफलता का कारण: बैंक के रिकॉर्ड में क्या वजह या Return Reason दर्ज है? कोई कोड हो तो उसका मतलब भी पूछें।
सिर्फ EMI न कटना अपने-आप बाउंस होने का प्रमाण नहीं है। यह भी स्पष्ट करें कि कटौती का प्रयास हुआ और वापस लौटा, या भुगतान प्रक्रिया शुरू ही नहीं हुई।
रकम होने पर भी कटौती क्यों रुक सकती है?
| संभावित वजह | क्या जाँचें? |
|---|---|
| पैसा कटौती के प्रयास के बाद आया | जमा होने और कटौती के प्रयास का समय मिलाएँ। |
| कुछ रकम रोककर रखी गई थी या चेक अभी साफ नहीं हुआ था | बैंक से उस समय का इस्तेमाल करने योग्य बैलेंस पूछें। |
| भुगतान की अनुमति सक्रिय नहीं थी या समाप्त हो गई | अनुमति की स्थिति और उसकी वैधता जाँचें। |
| गलत या पुराने खाते से कटौती माँगी गई | लोन में जुड़े खाते के अंतिम अंक मिलाएँ। |
| खाते से पैसे निकालने पर रोक थी | बैंक से रोक का कारण और उसे हटाने की प्रक्रिया पूछें। |
| तकनीकी समस्या या कटौती की सीमा की दिक्कत थी | दर्ज कारण लेकर बैंक और लोन संस्था से सुधार कराएँ। |
ऑटो-डेबिट खाते से अपने-आप पैसे काटने की व्यवस्था है। इसके लिए दी गई अनुमति को Mandate कहा जाता है। केवल फॉर्म जमा होना और अनुमति सक्रिय होना अलग स्थितियाँ हो सकती हैं।
सैलरी का खाता हाल ही में बदला हो तो नए खाते से EMI कटवाने की प्रक्रिया भी जाँचें।
एक उदाहरण: ₹9,000 का बैलेंस, फिर भी ₹8,000 की EMI नहीं कटी
मान लें EMI ₹8,000 है। बैंक के रिकॉर्ड के अनुसार कटौती का प्रयास सुबह हुआ, जब इस्तेमाल करने योग्य रकम ₹6,000 थी। दोपहर में ₹3,000 आने पर बैलेंस ₹9,000 हो गया। शाम का स्क्रीनशॉट यह साबित नहीं करेगा कि सुबह भी पूरी रकम थी।
यह काल्पनिक उदाहरण है। यदि कटौती के समय भी पर्याप्त उपलब्ध रकम थी, तो अनुमति, खाते की रोक या तकनीकी कारण की जाँच कराएँ। केवल “पैसे कम थे” का जवाब मिले तो उसका रिकॉर्ड माँगें।
बैंक का शुल्क और लोन संस्था का शुल्क अलग देखें
असफल कटौती पर बैंक का Return Charge और लोन देने वाली संस्था का Bounce Charge अलग हो सकता है। DMI Finance भी अपने भुगतान संबंधी सवाल-जवाब में दोनों तरह के शुल्क की संभावना बताता है। भुगतान देर से पहुँचा हो तो अलग देरी शुल्क भी दिख सकता है।
हर शुल्क के लिए पूछें:
- किस संस्था ने, किस तारीख को और किस प्रयास के लिए शुल्क लगाया?
- यह कौन-सी शर्त या शुल्क सूची के अनुसार लगा है?
- संबंधित कटौती के असफल होने का कारण क्या था?
यदि रिकॉर्ड से गलत शुल्क या बैंक की गलती सामने आए तो प्रमाण के साथ उसे हटाने या वापस करने का अनुरोध करें। बाद में EMI भर देने से पहले का बाउंस शुल्क अपने-आप खत्म नहीं माना जा सकता; उसका कारण अलग जाँचना होगा।
बाकी EMI कैसे चुकाएँ, ताकि दो बार भुगतान न हो?
लोन संस्था से वर्तमान देय रकम और अगला कदम लिखित में पूछें। वह दोबारा ऑटो-डेबिट करेगी या आपको आधिकारिक माध्यम से खुद भुगतान करना है—यह स्पष्ट करें। केवल खाते में पैसा रखकर अनिश्चित समय तक इंतजार न करें।
खुद भुगतान करने को कहा जाए तो दोबारा कटौती की स्थिति भी पूछें। अलग-अलग संस्थाओं में दोबारा कोशिश का समय अलग होता है। अतिरिक्त भुगतान हो जाए तो EMI दो बार कटने पर क्या करें देखें।
भुगतान की रसीद सुरक्षित रखें और लोन खाते में उसकी एंट्री जाँचें। पैसा देने के बाद भी बकाया दिखे तो EMI भुगतान के बाद Pending या Overdue की जाँच करें।
शिकायत का छोटा नमूना
विषय: EMI की असफल कटौती और लगाए गए शुल्क की जाँच का अनुरोध
मेरे लोन खाते _ की ₹_ EMI, तारीख को बाउंस दिखाई गई है। संबंधित बैंक खाते के अंतिम चार अंक हैं। खाते का विवरण संलग्न है।
कृपया कटौती के प्रयास का समय, माँगी गई रकम, उस समय उपलब्ध बैलेंस और असफलता का दर्ज कारण बताएँ। भुगतान अनुमति की स्थिति भी स्पष्ट करें।
₹ शुल्क का आधार बताएँ। रिकॉर्ड में गलती हो तो शुल्क और भुगतान की स्थिति सुधारें। क्रेडिट ब्यूरो को गलत जानकारी भेजी गई हो तो उसका सुधार भी कराएँ। बाकी किस्त चुकाने का तरीका और दोबारा कटौती की स्थिति बताएँ।
कृपया शिकायत संख्या दें। नाम और पंजीकृत मोबाइल नंबर:
जिस बैंक से कटौती होनी थी और लोन देने वाली संस्था अलग हों तो संबंधित शिकायत दोनों को दें। बैंक विवरण, बाउंस का संदेश, भुगतान की रसीद और अनुमति का प्रमाण, जो उपलब्ध हो, साथ रखें। जानकारी केवल आधिकारिक माध्यम पर भेजें।
शिकायत हल न हो तो क्या करें?
पहले संस्था के शिकायत अधिकारी को पुराने अनुरोध और प्रमाण भेजें। संस्था RBI की लोकपाल योजना में आती हो तो असंतोषजनक जवाब पर CMS पोर्टल से शिकायत की जा सकती है।
जवाब न मिलने पर सामान्यतः 30 दिन, या लागू RBI, NPCI अथवा कार्ड नेटवर्क की इससे अधिक समय-सीमा देखी जाती है। पात्रता और शिकायत करने की अवधि नीचे दिए RBI स्रोत से जाँचें। यह अवधि किस्त रोकने की अनुमति नहीं है।
अस्वीकरण: यह सामान्य जानकारी है। शुल्क, कटौती का समय और समाधान बैंक, भुगतान व्यवस्था तथा लोन की शर्तों के अनुसार अलग हो सकते हैं। अपने मामले की लिखित पुष्टि संबंधित संस्था से लें।
आधिकारिक स्रोत
- Axis Bank — NACH असफल होने के कारण और रिटर्न शुल्क
- HDFC Bank — नेटबैंकिंग में खाते की जानकारी और रोकी गई रकम देखना
- DMI Finance — भुगतान और बाउंस शुल्क से जुड़े सवाल-जवाब
- Axis Bank — पर्सनल लोन की बाउंस EMI के दोबारा भुगतान की प्रक्रिया
- भारतीय रिजर्व बैंक — एकीकृत लोकपाल योजना के सवाल-जवाब
- RBI CMS — शिकायत दर्ज करने का पोर्टल